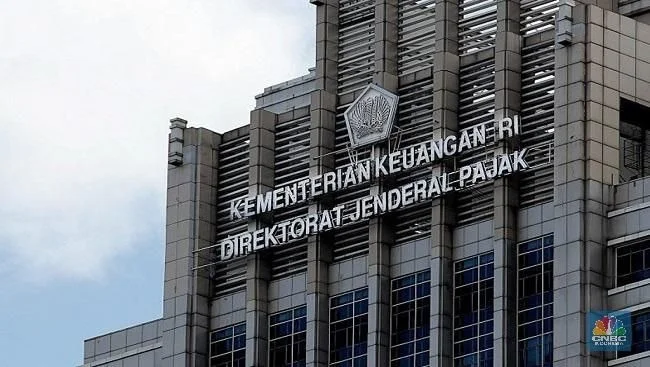
POJOKSATU.id, Direktorat Jenderal Pajak (DJP) di bawah Kementerian Keuangan memberikan kesempatan kepada wajib pajak untuk mendapatkan keringanan berupa pemotongan hingga penghapusan sanksi administratif.
Fasilitas ini ditujukan bagi wajib pajak yang memenuhi persyaratan, terutama mereka yang masih perlu menuntaskan kewajiban penyampaian laporan maupun pembayaran pajak.
Meski menawarkan penghapusan sanksi, DJP mengingatkan bahwa kebijakan tersebut tidak dapat disamakan dengan program pengampunan pajak atau tax amnesty.
Insentif hanya mencakup sanksi administratif tertentu, sementara pokok pajak yang menjadi kewajiban wajib pajak tidak ikut dihapuskan.
Direktur Penyuluhan, Pelayanan dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menjelaskan bahwa fasilitas tersebut bukan kebijakan untuk membebaskan wajib pajak dari seluruh kewajiban perpajakannya.
"Program pengurangan sanksi administratif, bukan tax amnesty," kata Inge.
Ketentuan mengenai pemberian keringanan ini tercantum dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 yang ditetapkan pada 8 Oktober 2026.
Pelaksanaannya berlandaskan Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026, dengan tujuan memperbaiki tingkat kepatuhan perpajakan sekaligus memberikan dukungan terhadap aktivitas ekonomi nasional.
Adapun fasilitas yang tersedia dapat dimanfaatkan untuk menyelesaikan sejumlah kewajiban.
Mulai dari melaporkan Surat Pemberitahuan (SPT) yang belum disampaikan, memperbaiki laporan pajak secara sukarela, membayar pajak terutang, hingga melunasi pokok atau utang pajak yang sudah ditetapkan.
Tidak semua wajib pajak mendapatkan besaran keringanan yang sama. Persentase pengurangan ditentukan berdasarkan kategori sanksi serta persyaratan yang harus dipenuhi.
Dalam sejumlah ketentuan, waktu pelaporan atau pembetulan SPT dan pelunasan pajak turut memengaruhi besarnya insentif yang diberikan.
Selain kewajiban perpajakan reguler, DJP juga memasukkan ketentuan terbatas yang berkaitan dengan Program Pengungkapan Sukarela (PPS).
Ketentuan ini menyasar sanksi dalam surat ketetapan pajak (SKP) yang muncul dari pemeriksaan terhadap harta peserta PPS yang sebelumnya belum diungkapkan atau dilaporkan secara kurang lengkap.
Pemberian fasilitas untuk kategori tersebut tetap mengikuti batas waktu penerbitan surat dan pembayaran yang telah ditentukan.
Dengan demikian, ketentuan khusus PPS tidak dapat dimaknai sebagai pembukaan kembali program pengampunan pajak.
"Cakupan khusus ini tidak menjadikan KEP-239 sebagai program pengungkapan atau pengampunan baru. Pokok pajak yang timbul tetap harus dibayar," tulis buku pedoman tersebut.
7 Kategori Sanksi Pajak yang Mendapat Fasilitas Pengurangan hingga Penghapusan
Buku panduan DJP menjelaskan terdapat tujuh kelompok sanksi administratif yang masuk dalam cakupan program ini.
Setiap kelompok memiliki persyaratan dan tenggat waktu berbeda yang perlu diperhatikan sebelum wajib pajak mengajukan pemanfaatan fasilitas.
1. Denda akibat terlambat melaporkan SPT
Kelompok pertama meliputi sanksi atas keterlambatan penyampaian SPT Tahunan Pajak Penghasilan (PPh) hingga Tahun Pajak 2025 dan/atau SPT Masa sampai Masa Pajak September 2026 yang menunjukkan status kurang bayar.
Persentase keringanan diberikan berdasarkan tanggal penyampaian laporan, dengan rincian sebagai berikut:
- Sanksi dikurangi 100 persen apabila SPT disampaikan mulai 8 Oktober hingga 31 Desember 2026.
- Sanksi dikurangi 50 persen apabila SPT dilaporkan pada 1 Januari hingga 31 Maret 2027.
- Sanksi dikurangi 25 persen apabila SPT disampaikan pada 1 April hingga 30 Juni 2027.
Ketentuan tersebut membuat waktu penyelesaian kewajiban pelaporan menjadi faktor penting.
Wajib pajak yang menyampaikan SPT pada periode awal berpeluang mendapatkan pengurangan sanksi dalam persentase lebih tinggi.
2. Sanksi karena melakukan pembetulan SPT
Fasilitas berikutnya diperuntukkan bagi wajib pajak yang secara sukarela memperbaiki SPT Tahunan PPh sampai Tahun Pajak 2025 dan/atau SPT Masa hingga Masa Pajak September 2026 dengan status kurang bayar.
Keringanan sanksi untuk pembetulan laporan pajak dibagi menjadi tiga periode:
- Pengurangan 100 persen untuk pembetulan yang dilakukan pada 8 Oktober hingga 31 Desember 2026.
- Pengurangan 50 persen untuk pembetulan pada 1 Januari hingga 31 Maret 2027.
- Pengurangan 25 persen untuk pembetulan pada 1 April hingga 30 Juni 2027.
Oleh karena itu, wajib pajak perlu memperhatikan jadwal pembetulan agar dapat menyesuaikan penyelesaian kewajiban dengan periode keringanan yang tersedia.
3. Denda akibat terlambat membayar pajak
DJP turut memberikan keringanan terhadap sanksi yang timbul karena keterlambatan pembayaran atau penyetoran pajak terutang dalam SPT Tahunan PPh sampai Tahun Pajak 2025 maupun SPT Masa hingga Masa Pajak September 2026.
Besarnya pengurangan ditentukan berdasarkan periode penyampaian SPT, yaitu:
- Pengurangan 100 persen apabila SPT disampaikan pada 8 Oktober hingga 31 Desember 2026.
- Pengurangan 50 persen apabila SPT disampaikan pada 1 Januari hingga 31 Maret 2027.
- Pengurangan 25 persen apabila SPT disampaikan pada 1 April hingga 30 Juni 2027.
Keringanan tersebut berlaku terhadap sanksi administratif yang memenuhi ketentuan.
Adapun kewajiban melunasi pokok pajak tetap menjadi tanggung jawab wajib pajak.
4. Sanksi atas ketetapan pajak yang diterbitkan selama masa program
Kategori keempat mencakup sanksi dalam SKP, SKP Pajak Bumi dan Bangunan (PBB), maupun Surat Tagihan Pajak (STP) yang diterbitkan berdasarkan hasil pemeriksaan selama periode pemberian fasilitas.
Denda administratif PBB juga termasuk dalam cakupan ini.
Agar dapat memperoleh keringanan, wajib pajak harus memenuhi ketentuan waktu penerbitan dan pembayaran.
Surat yang dimaksud harus diterbitkan pada 8 Oktober 2026 hingga 30 Juni 2027, sedangkan pokok pajak yang berkaitan wajib dibayar paling lambat 30 Juni 2027.
5. Sanksi dari surat ketetapan dan tagihan pajak yang diterbitkan sebelum program berlaku
DJP juga membuka fasilitas bagi sanksi yang tercantum dalam SKP, SKP PBB, STP, maupun STP PBB yang diterbitkan sebelum 8 Oktober 2026.
Ketentuan ini turut meliputi denda administratif PBB.
Untuk kategori tersebut, wajib pajak harus membayar pokok atau utang pajak dan/atau sebagian sanksi yang berkaitan dengan kewajibannya paling lambat 30 Juni 2027.
Dengan adanya ketentuan ini, wajib pajak yang masih mempunyai tanggungan dari surat ketetapan atau tagihan lama dapat memeriksa apakah kewajibannya memenuhi persyaratan untuk memperoleh pengurangan sanksi.
6. Sanksi atas STP dan STP PBB yang diterbitkan selama masa fasilitas
Kelompok keenam meliputi sanksi administratif yang tercantum dalam STP maupun STP PBB yang diterbitkan sepanjang periode pemberian keringanan.
Denda administratif PBB juga termasuk dalam kategori ini.
Batas akhir pemenuhan persyaratan ditetapkan pada 30 Juni 2027.
Wajib pajak harus membayar pokok atau utang pajak dan/atau sebagian sanksi terkait sesuai ketentuan yang berlaku untuk memanfaatkan fasilitas tersebut.
7. Sanksi atas harta peserta PPS yang belum diungkapkan secara lengkap
Kategori terakhir berhubungan dengan sanksi dalam SKP hasil pemeriksaan atas aset milik peserta Program Pengungkapan Sukarela yang belum dilaporkan atau masih kurang diungkapkan.
DJP menetapkan tenggat waktu tersendiri untuk kelompok ini.
SKP harus diterbitkan dalam rentang 8 Oktober 2026 sampai 31 Desember 2027, sementara pembayaran pokok pajaknya wajib diselesaikan paling lambat 31 Desember 2027.
Fasilitas tersebut merupakan bagian dari ketentuan khusus pengurangan sanksi administratif dan tidak mengubah kewajiban pembayaran pokok pajak yang muncul dari hasil pemeriksaan.
Secara keseluruhan, program DJP ini memberikan ruang bagi wajib pajak untuk memperbaiki kepatuhan dan menyelesaikan kewajiban perpajakan dengan beban sanksi administratif yang lebih ringan.
Wajib pajak tetap perlu memeriksa jenis sanksi yang dimiliki, tanggal penerbitan surat, serta batas waktu pembayaran sebelum memanfaatkan fasilitas berdasarkan KEP-239/PJ/2026.***