POJOKSATU.id - Wajib pajak yang memiliki sanksi administrasi perpajakan kini dapat memanfaatkan fasilitas pengurangan hingga penghapusan sanksi melalui program Pengurangan atau Penghapusan Sanksi Administrasi (PSA) dari Direktorat Jenderal Pajak (DJP).
Melalui kebijakan ini, pengurangan sanksi untuk kategori tertentu bisa mencapai 100 persen.
Namun, perlu dipahami bahwa fasilitas tersebut bukan pengampunan pajak atau tax amnesty. Pokok pajak yang masih terutang tetap wajib dibayar.
Program ini diatur dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 yang diterbitkan pada 8 Oktober 2026, dengan mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026.
Lantas, bagaimana cara mengajukan pengurangan atau penghapusan sanksi pajak melalui Coretax? Berikut panduan tahapan pengajuan yang perlu diperhatikan wajib pajak.
1. Periksa jenis sanksi dan ketentuan fasilitas
Sebelum mengajukan permohonan, pastikan sanksi administrasi yang dimiliki termasuk dalam kategori yang dicakup program PSA.
Fasilitas ini mencakup beberapa kategori, antara lain:
Sanksi akibat keterlambatan penyampaian SPT Tahunan PPh sampai Tahun Pajak 2025 dan SPT Masa sampai Masa Pajak September 2026 yang berstatus kurang bayar.
Sanksi atas pembetulan SPT secara sukarela yang menimbulkan kekurangan pembayaran pajak.
Sanksi akibat keterlambatan pembayaran atau penyetoran pajak terutang.
Sanksi tertentu dalam Surat Ketetapan Pajak (SKP), termasuk SKP Pajak Bumi dan Bangunan (PBB).
Sanksi tertentu dalam Surat Tagihan Pajak (STP), termasuk STP PBB.
Sanksi tertentu atas kewajiban faktur pajak dan hasil pemeriksaan pajak, sesuai persyaratan khusus.
Sanksi dalam SKP hasil pemeriksaan atas harta yang belum atau kurang diungkapkan oleh peserta Program Pengungkapan Sukarela (PPS).
Tidak semua sanksi otomatis memperoleh pengurangan. Jenis ketetapan, periode penerbitan, waktu pembayaran, dan persyaratan lainnya harus diperiksa terlebih dahulu.
2. Perhatikan besaran pengurangan dan batas waktu
Untuk sanksi akibat keterlambatan penyampaian SPT, pembetulan SPT secara sukarela, serta keterlambatan pembayaran atau penyetoran pajak, besaran fasilitas mengikuti periode tindakan wajib pajak.
Berikut rinciannya:
Periode tindakan | Besaran pengurangan |
|---|---|
8 Oktober-31 Desember 2026 | 100% |
1 Januari-31 Maret 2027 | 50% |
1 April-30 Juni 2027 | 25% |
Persentase tersebut berlaku untuk kategori yang disebutkan di atas, bukan berarti semua jenis sanksi memperoleh pengurangan dengan skema yang sama.
Untuk kategori lain, persyaratannya dapat berbeda. Misalnya, sanksi pada SKP atau STP yang diterbitkan selama periode fasilitas memiliki ketentuan waktu penerbitan dan pelunasan pokok pajak tersendiri.
Adapun sanksi terkait harta yang belum atau kurang diungkapkan oleh peserta PPS memiliki ketentuan khusus, yaitu SKP diterbitkan pada 8 Oktober 2026 hingga 31 Desember 2027 dan pokok pajak dibayar paling lambat 31 Desember 2027.
Karena itu, wajib pajak perlu memeriksa ketentuan yang sesuai dengan jenis sanksinya sebelum melanjutkan permohonan.
3. Masuk ke akun Coretax DJP
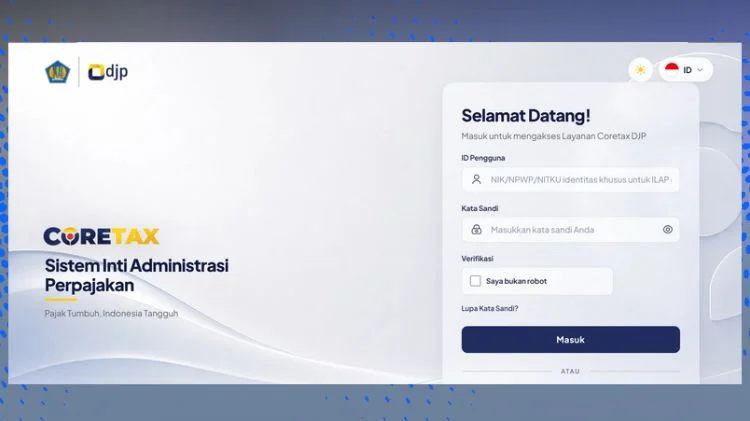
Setelah memastikan jenis sanksi yang dimiliki, wajib pajak dapat memulai pengajuan melalui sistem administrasi perpajakan Coretax.
Berikut langkah awalnya:
Buka laman https://coretan djp.pajak.go.id.
Pilih menu Lanjutkan ke Login.
Masukkan NIK/NPWP penanggung jawab atau person in charge (PIC), kata sandi Coretax, dan selesaikan verifikasi yang diminta.
Klik Masuk.
Jika permohonan diajukan untuk perusahaan atau wajib pajak lain, pilih akun perusahaan atau akun wajib pajak yang diwakili sesuai kewenangan.
Pastikan akun yang digunakan sesuai dengan wajib pajak yang akan mengajukan permohonan.
4. Periksa tagihan dan ketetapan pajak
Sebelum membuat permohonan, periksa terlebih dahulu tagihan pajak yang akan diajukan untuk memperoleh fasilitas.
Langkahnya sebagai berikut:
Buka menu Pembayaran.
Pilih pembuatan kode billing atas tagihan pajak.
Periksa nomor ketetapan pajak dan tanggal jatuh tempo yang berkaitan dengan tagihan tersebut.
Pastikan ketetapan yang akan diajukan sudah sesuai dengan dokumen perpajakan yang dimiliki.
Tahap ini penting agar permohonan tidak salah sasaran atau menggunakan data ketetapan yang tidak sesuai.
5. Buat permohonan pengurangan atau penghapusan sanksi
Jika data ketetapan telah diperiksa, lanjutkan ke menu permohonan administrasi.
Ikuti urutan berikut:
Masuk ke menu Layanan WP.
Pilih Buat Permohonan Layanan Administrasi.
Pilih nomor penunjukan, kategori Keberatan dan Non Keberatan, lalu sublayanan AS.26-03 LA.26-03: Permohonan Pengurangan atau Penghapusan Sanksi Administrasi (Pasal 36 ayat (1) huruf a UU KUP).
Isi tanggal dan nomor surat permohonan pada bagian alur kasus.
Jika permohonan diajukan melalui wakil atau kuasa, lengkapi kolom yang diperlukan.
Pada bagian kondisi keadaan kahar (force majeure), pilih Tidak apabila mengajukan permohonan berdasarkan KEP-239/PJ/2026.
Selanjutnya, klik ikon pencarian dan tombol Refresh untuk menampilkan daftar ketetapan pajak.
Apabila ketetapan belum muncul, sesuaikan rentang tanggal transaksi dengan tanggal penerbitan ketetapan.
Setelah data tersedia, pilih ketetapan yang akan diajukan.
6. Tentukan sanksi yang dimohonkan dan isi alasan
Setelah ketetapan pajak dipilih, sistem akan menampilkan data yang berkaitan dengan permohonan.
Berikutnya, lakukan langkah-langkah berikut:
Tentukan apakah permohonan ditujukan untuk pengurangan atau penghapusan sanksi administrasi.
Masukkan jumlah sanksi administrasi yang dimohonkan untuk dikurangi atau dihapus.
Isi alasan pengajuan sesuai kondisi yang sebenarnya.
Simpan data permohonan.
Pastikan nominal dan alasan yang dicantumkan sesuai dengan ketetapan pajak serta dokumen pendukung yang akan dilampirkan.
7. Lengkapi dokumen pendukung
Permohonan perlu disertai dokumen yang dipersyaratkan dalam sistem dan ketentuan program.
Dokumen yang perlu disiapkan antara lain:
Hasil pindai SKP atau STP yang diajukan.
Surat pernyataan bahwa sanksi timbul karena kekhilafan dan bukan karena kesalahan.
Pernyataan tidak mengajukan gugatan atau upaya hukum lainnya.
Dokumen tambahan sesuai jenis permohonan dan persyaratan yang berlaku.
Masukkan jenis serta jumlah dokumen lampiran, kemudian simpan. Lakukan validasi untuk memastikan tidak ada pesan kesalahan sebelum mengunggah dokumen pendukung.
8. Buat PDF dan tanda tangani permohonan
Setelah seluruh data dan lampiran lengkap, kembali ke bagian alur kasus.
Lanjutkan proses dengan urutan berikut:
Klik Lanjut.
Pilih Create PDF untuk membuat konsep surat permohonan.
Pilih klasifikasi surat dan simpan.
Periksa konsep PDF yang dihasilkan sistem. Unduh dokumen jika diperlukan untuk pemeriksaan.
Klik Sign untuk menandatangani dokumen secara digital.
Masukkan passphrase dan konfirmasikan tanda tangan.
Periksa kembali isi surat sebelum melakukan penandatanganan agar informasi dan permohonan yang disampaikan sudah benar.
9. Kirim permohonan dan pastikan bukti penerimaan muncul
Setelah penandatanganan berhasil, klik Lanjut untuk mengirimkan permohonan.
Berdasarkan panduan yang diberikan, proses pengajuan dinyatakan selesai apabila sistem menampilkan keterangan Kasus Ditutup dan Skrip Berhasil Dieksekusi.
Jika permohonan berhasil dikirim, wajib pajak akan menerima bukti penerimaan. Simpan bukti tersebut sebagai dokumentasi pengajuan.
Perlu diingat, pengiriman permohonan tidak berarti pengurangan atau penghapusan sanksi otomatis disetujui.
Fasilitas tetap mengikuti persyaratan program dan keputusan DJP.
Pokok pajak tetap wajib dibayar
DJP menegaskan bahwa program PSA hanya memberikan keringanan atas sanksi administrasi tertentu.
Pokok pajak yang menjadi dasar pengenaan sanksi tidak dihapus dan tetap harus diselesaikan.
Program ini juga memiliki cakupan terbatas yang berkaitan dengan peserta PPS.
Ketentuan tersebut tidak menjadikannya sebagai program pengungkapan atau pengampunan pajak baru.
"Cakupan khusus ini tidak menjadikan KEP-239 sebagai program pengungkapan atau pengampunan baru, pokok pajak yang timbul tetap harus dibayar," tulis DJP.***