
POJOKSATU.id - Perekonomian suatu negara terbiasa direpresentasikan melalui paparan dan pidato kenegaraan yang resmi dan seremonial. Namun, apabila kita berpegangan pada konsep Kitchen Table Economics, kondisi ekonomi sejatinya perlu diukur dari level paling kecil, yakni dapur-dapur rumah tangga.
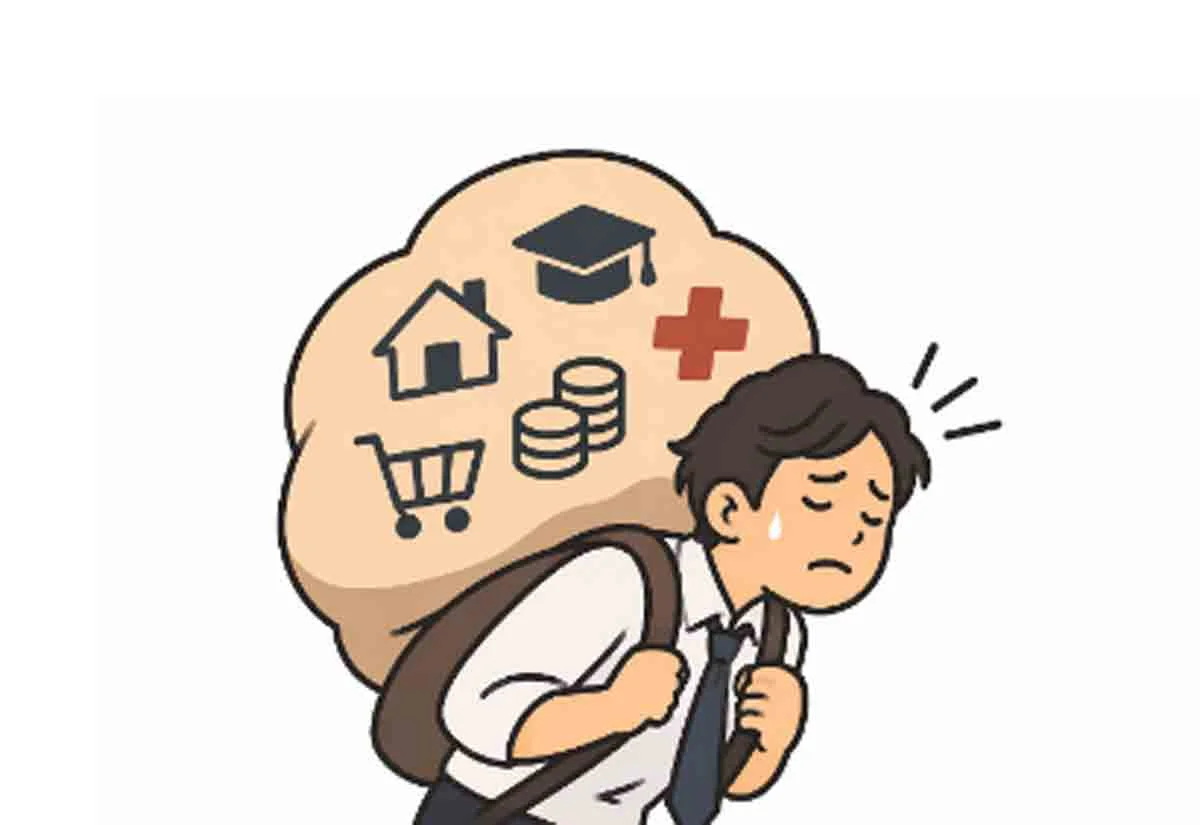
Saat ini, apabila kita melihat kondisi ekonomi rumah tangga, mulai terasa adanya tekanan terhadap daya beli masyarakat, terutama kelompok kelas menengah.
Sebagai pengendara sepeda motor yang rutin menggunakan Pertamax, saya merasakan perubahan tersebut secara langsung. Sebelum kenaikan harga BBM, selembar uang Rp50.000 lebih dari cukup untuk mengisi tangki kendaraan hingga penuh, bahkan masih menyisakan kembalian sekitar Rp4.000-Rp5.000. Kini, uang dengan nominal yang sama habis begitu saja, bahkan terkadang belum mampu mengisi tangki hingga penuh.
Tekanan harga juga terasa ketika berbelanja di warung madura yakni toko-toko kelontong yang banyak ditemui di Jakarta. Pada suatu kesempatan, saya mendapati ibu penjual menyampaikan permohonan maaf karena harga satu galon air mineral yang dijualnya naik menjadi Rp24.000, dari sebelumnya Rp22.000. Permohonan maaf tersebut disampaikan untuk meyakinkan pelanggan bahwa kenaikan harga memang terjadi dan bukan merupakan kesalahan ataupun ulah jahat sang penjual. Sebuah kenaikan yang mungkin terlihat kecil dalam harga, tetapi menjadi pengalaman nyata bagi konsumen maupun pedagang kecil yang harus berhadapan dengan kenaikan harga barang.
Maraknya Pembahasan Downgrade Lifestyle di Media Sosial
Fenomena penurunan daya beli masyarakat juga mulai tercermin melalui berbagai unggahan di media sosial. Istilah downgrade lifestyle semakin sering digunakan untuk menggambarkan perubahan pola konsumsi masyarakat yang mulai menurunkan standar gaya hidupnya demi menyesuaikan kemampuan finansial.
Pada 4 Oktober 2026, akun threads @eveeedesu mengunggah pernyataan singkat “Downgrade lifestyle : Tahun lalu fore, tahun ini kapal api sachet”. Unggahan itu memperoleh likes yang cukup masif sebesar 2.400 likes.
Beberapa bulan sebelumnya yakni pada 19 Juni 2026, akun threads @reresdio juga mengunggah pernyataan mengenai downgrade lifestyle. “Sudah downgrade kualitas hidup habis-habisan di era sekarang. Dari BPJS kelas 1 pindah ke kelas 3. Dari yang top up listrik Rp 300.000/bulan, jadi top up kalau Listrik udah bunyi.” Unggahan tersebut memperoleh likes yang lebih masif yakni sebanyak 6.300 likes.
Kedua unggahan tersebut memperlihatkan bahwa downgrade lifestyle memiliki tingkatan yang berbeda. Pada satu sisi, penyesuaian dilakukan terhadap konsumsi non-esensial seperti konsumsi kopi. Namun, pada sisi lainnya, penyesuaian mulai menyentuh kebutuhan yang berkaitan langsung dengan kualitas hidup, seperti kesehatan dan pemenuhan kebutuhan rumah tangga.
Tekanan Global dan Derasnya Outflow Modal Asing
Beberapa indikator nasional menunjukkan pelemahan sepanjang tahun 2026. IHSG mengalami pelemahan dari level 8.748 pada 2 Januari 2026 menjadi 5.075 pada 31 Oktober 2026 atau mengalami koreksi sebesar 42,2%. Sementara itu, Dollar AS juga mengalami pelemahan dari Rp16.725 pada 2 Januari 2026 menjadi Rp18.138 pada 30 Oktober 2026. Dari sisi BI rate terdapat kenaikan suku bunga acuan dari 4,75% di awal tahun menjadi 5,75% di akhir bulan Oktober untuk mempertahankan arus modal di dalam negeri.
Pelemahan indikator pasar keuangan tersebut tidak dapat dilepaskan dari perkembangan ekonomi global dan kondisi domestik. Perekonomian dunia menghadapi ketidakpastian akibat eskalasi konflik geopolitik, terutama di Timur Tengah, yang berpotensi mengganggu pasokan energi dan rantai pasok global.
Tekanan eksternal tersebut diperkuat oleh berbagai persoalan domestik, termasuk kekhawatiran investor terhadap transparansi dan tata kelola pasar modal Indonesia. Kombinasi faktor tersebut turut memberikan tekanan terhadap pasar saham dan nilai tukar rupiah, serta meningkatkan risiko arus modal keluar dari pasar keuangan domestik.
Dari pelemahan kondisi tersebut, kelas menengah dalam kondisi terjepit dan menghadapi risiko penurunan kelas.
Kelas Menengah yang Terhimpit
Apabila merujuk pada Siaran Pers Rapat Dewan Komisioner Otoritas Jasa Keuangan (OJK), pertumbuhan kredit konsumsi perbankan secara tahunan (year-on-year) mengalami perlambatan. Pada Juli 2025, kredit konsumsi tumbuh sebesar 8,11%, sedangkan pada Juli 2026 pertumbuhannya melambat menjadi 5,38%. Tren serupa juga terlihat pada Agustus, ketika pertumbuhan kredit konsumsi turun dari 7,89% pada 2025 menjadi 5,07% pada 2026.
Perlambatan tersebut menarik untuk dicermati ketika dibandingkan dengan perkembangan industri pinjaman daring (Pindar). Pada Juli 2025, outstanding Pindar tumbuh sebesar 22,01% secara tahunan (year-on-year), sedangkan pada Juli 2026 pertumbuhannya meningkat menjadi 24,76%.
Di sisi lain, Ringkasan Eksekutif Distribusi Simpanan Bank Umum yang diterbitkan Lembaga Penjamin Simpanan (LPS) menunjukkan adanya kontraksi nominal simpanan pada kelompok saldo sampai dengan Rp100 juta sebesar 1,28% secara bulanan (month-on-month) pada Mei 2026. Sebaliknya, kelompok simpanan di atas Rp5 miliar mengalami peningkatan nominal sebesar 4,01% pada periode yang sama. Kelompok simpanan di atas Rp5 miliar tersebut mencakup 58,34% dari total nominal simpanan bank umum.
Ketiga perkembangan tersebut memberikan gambaran mengenai kondisi keuangan rumah tangga yang perlu dicermati. Pertumbuhan kredit konsumsi perbankan melambat, sementara pembiayaan Pindar justru menunjukkan peningkatan pertumbuhan. Pada saat yang sama, nominal simpanan kelompok dengan saldo sampai dengan Rp100 juta mengalami kontraksi, sedangkan kelompok simpanan di atas Rp5 miliar meningkat. Meskipun indikator-indikator tersebut belum secara langsung membuktikan penurunan kesejahteraan kelas menengah, perbedaan perkembangan tersebut dapat menjadi salah satu gambaran mengenai ketimpangan kapasitas keuangan masyarakat dalam menghadapi tekanan ekonomi.
Fiscal Social Contract
Dalam kondisi ekonomi dan politik saat ini, kelas menengah menghadapi posisi yang cukup dilematis. Jika melihat distribusi kebijakan ekonomi, kelompok masyarakat berpenghasilan rendah memperoleh berbagai bentuk perlindungan sosial dan subsidi untuk menjaga daya beli. Kebijakan tersebut tentu memiliki tujuan perlindungan sosial, meskipun dalam praktik politik juga tidak dapat dilepaskan dari kepentingan elektoral.
Di sisi lain, kelompok pemilik modal memiliki posisi tawar yang berbeda. Mereka memiliki sumber daya ekonomi yang dapat memengaruhi arah investasi dan aktivitas perekonomian. Dalam konteks ini, pemerintah memiliki kepentingan untuk menjaga iklim usaha dan mempertahankan kepercayaan investor. Hubungan antara pemilik modal dan pemerintah pun tidak selalu berlangsung dalam posisi tawar yang setara dengan kelompok masyarakat lainnya.
Sementara itu, kelas menengah berada di antara kedua kelompok tersebut. Mereka tetap menjalankan kewajiban perpajakan, tetapi belum tentu memperoleh akses terhadap berbagai program perlindungan sosial yang ditujukan bagi kelompok berpenghasilan rendah. Pada saat yang sama, kemampuan finansial mereka juga tidak sebesar kelompok pemilik modal untuk menghadapi kenaikan biaya hidup maupun berbagai ketidakpastian ekonomi.
Kondisi tersebut menarik jika dilihat melalui konsep fiscal social contract. Secara sederhana, konsep ini menjelaskan hubungan timbal balik antara negara dan warga negara: masyarakat memenuhi kewajiban perpajakan, sedangkan pemerintah bertanggung jawab menyediakan layanan publik, perlindungan sosial, infrastruktur, dan tata kelola yang memberikan manfaat bagi masyarakat.
Persoalannya bukan semata-mata apakah kelas menengah menerima subsidi secara langsung atau tidak, melainkan apakah kontribusi fiskal yang mereka berikan telah diimbangi dengan kualitas layanan publik dan perlindungan ekonomi yang memadai. Ketika beban ekonomi rumah tangga meningkat, sementara manfaat kebijakan publik dirasakan belum sepadan, kepercayaan terhadap hubungan timbal balik antara negara dan pembayar pajak dapat mungkin ikut tergerus.
Penulis : Michael Vidianto
Pekerja Lembaga Jasa Keuangan Non Bank (LJKNB)